Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Was ist das Problem mit dem Radmontageständer Eufab 16414?
Es gibt mehrere Probleme, die mit dem Radmontageständer Eufab 16414 gemeldet wurden. Ein häufiges Problem ist, dass der Ständer nicht stabil genug ist und das Fahrrad während der Montage wackeln kann. Ein weiteres Problem ist, dass die Halterung nicht immer gut an das Fahrrad angepasst ist und es schwierig sein kann, das Fahrrad sicher zu befestigen. **
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für 16414
Top-Angebote
Produkte zum Begriff 16414:
-
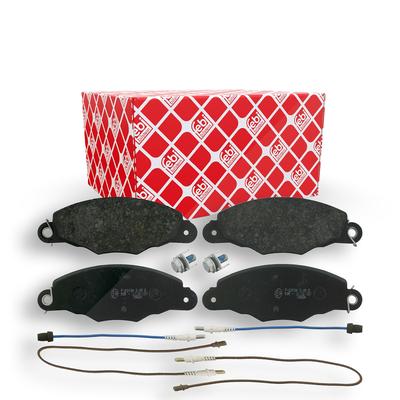
Febi Bilstein Bremsbelagsatz, Scheibenbremse [Hersteller-Nr. 16414] für CitroënFebi Bilstein Bremsbelagsatz, Scheibenbremse (16414) - Technische Informationen: Bremsbelagsatz, Scheibenbremse Menge: 1 Länge [mm]: 169 Breite [mm]: 59,8 Prüfzeichen: ECE R90 APPROVED Einbauseite: Vorderachse Dicke/Stärke 1 [mm]: 18 Gewicht [kg]:...33,99 €*Versand: 6,89 €Sichere Weiterleitung zum Anbieter
-
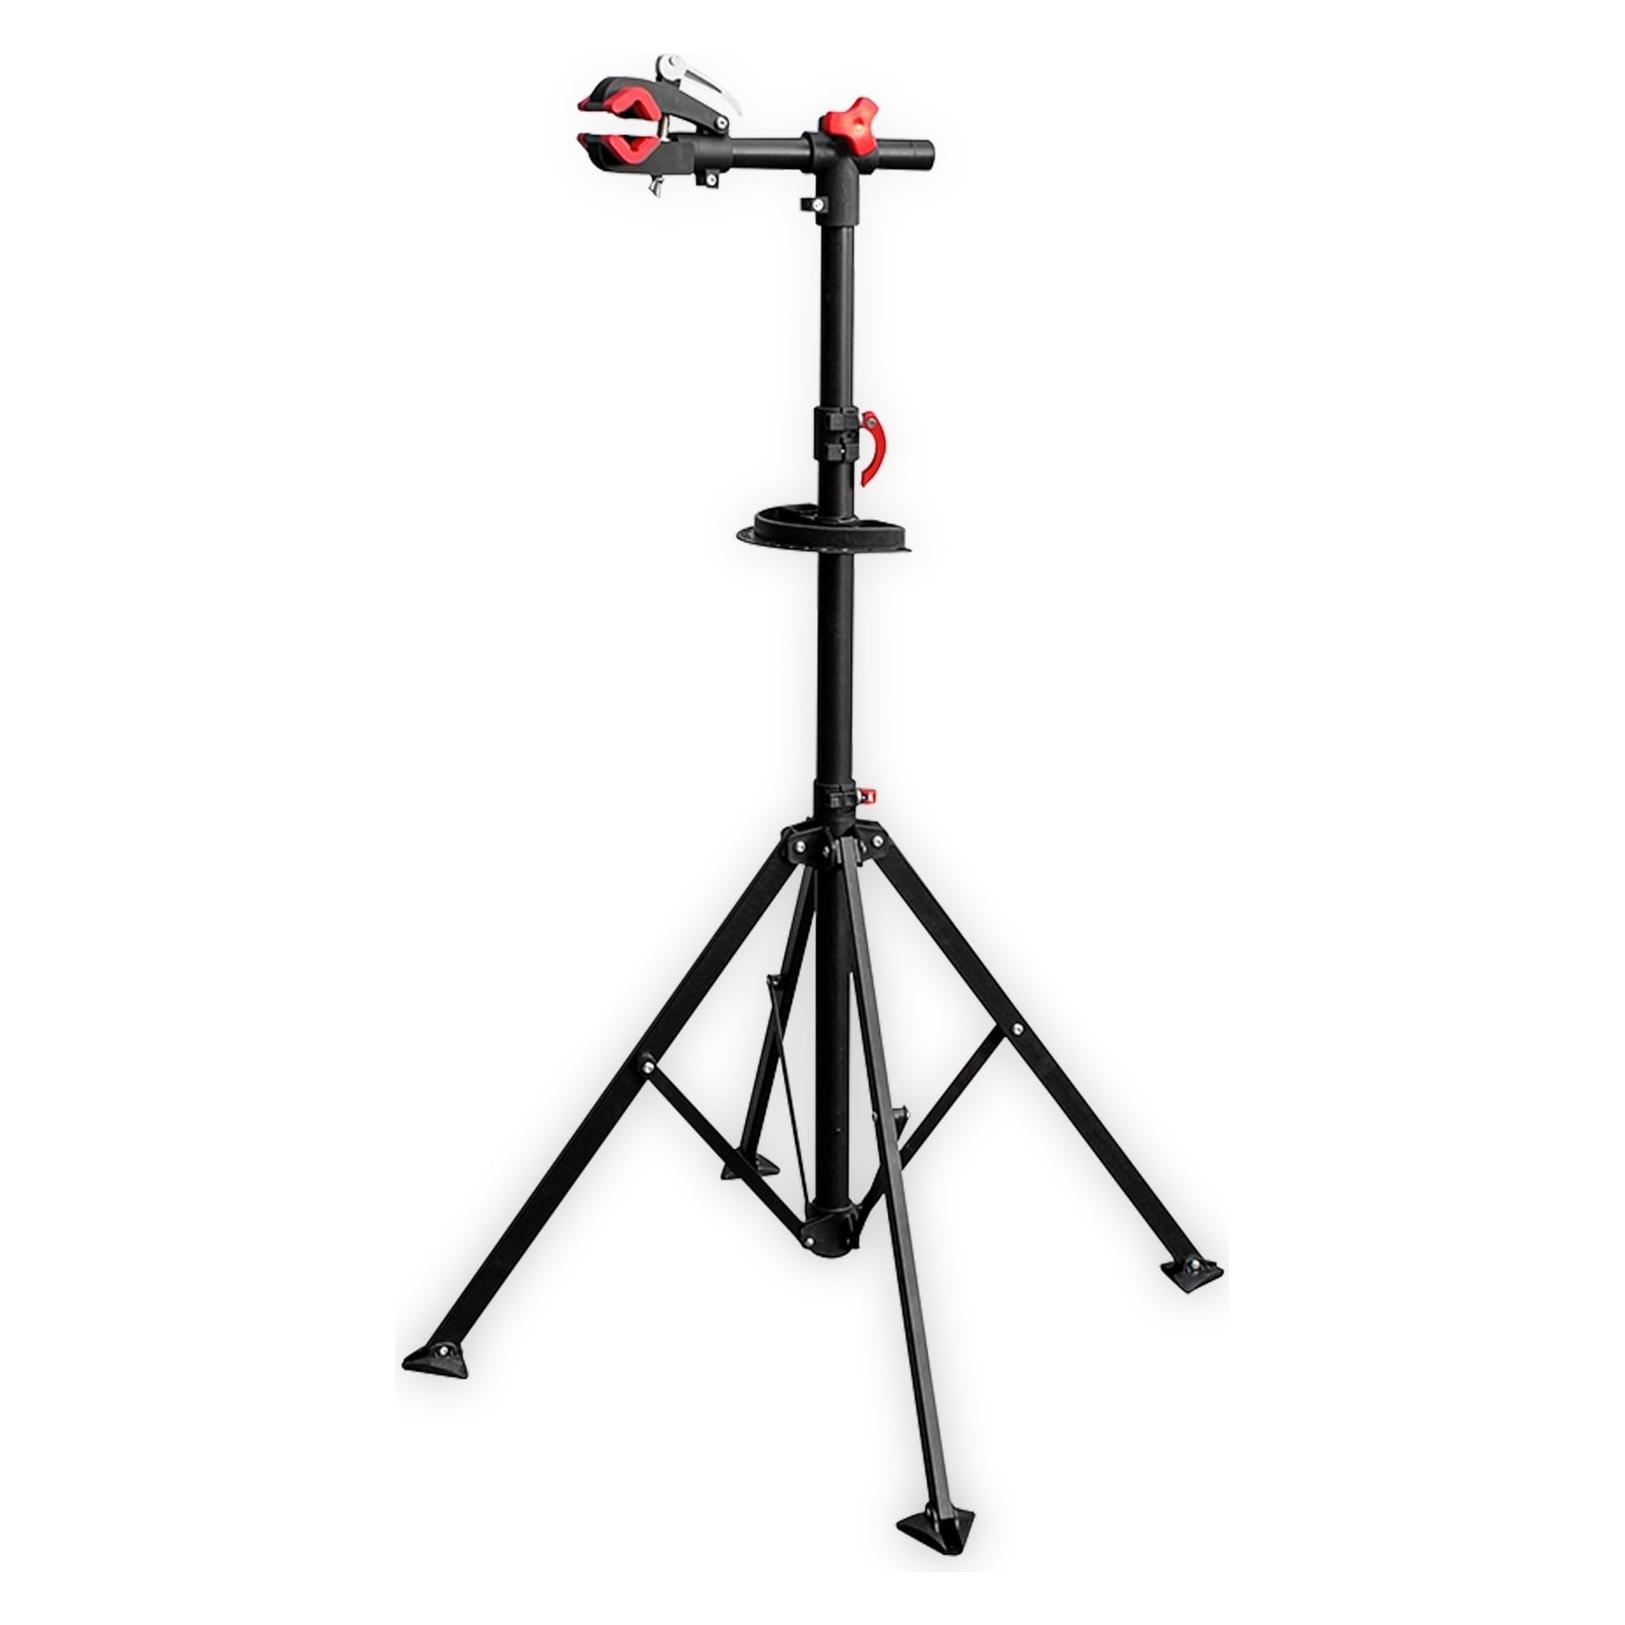
Fahrrad-Montageständer EUFAB "EUFAB 16414 PROFI", schwarz, Kunststoff, Stahl, MontageständerFür alle Fahrräder, Max. Nutzlast: 30 kg, Höhe verstellbar: von 151-190 cm, Magnetische Werkzeugablage, leichte Handhabung, platzsparend durch 4-beinigen Stativfuß, dieser lässt sich für die Lagerung in Garage oder Keller einfach zusammenklappen, Farbe & Material: Farbbezeichnung: schwarz, Material: Kunststoff, Stahl, Maße & Gewicht: Gewicht: 7.000 g, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Englisch (EN), Französisch (FR), Italienisch (IT), Niederländisch (NL)79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Neuesbad Wannenträger für Hoesch iSensi Trapez, Ausf. rechts 180x140 SW 16414Neuesbad Wannenträger für Hoesch iSensi Trapez, Ausf. rechts 180x140 Ihre Vorteile Radius aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW16414 Länge 1770 mm Breite 1370 mm Höhe 600 mm Passend für Hoesch iSensi Trapez Gewicht 6,7 kg EAN 4029209164142 Herkunft DE715,06 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
TILLIG 16414 TT Reisezugwagen 1./2. Klasse Typ Y/B 70, ZSSK, Ep. VIArt-Nr. 16414 Reisezugwagen ZSSK Reisezugwagen 1./2. Klasse Typ Y/B 70 der ZSSK - Mit neuer Betriebsnummer - Passende Innenbeleuchtung: 08916 - passende Zugschlußbeleuchtung: 08856 Neuheit 2024 Epoche VI mit Innenbeleuchtung nachrüstbar mit Inneneinrichtung ausgestattet International verkehrend Kupplungsaufnahme und Kurzkupplungskinematik Nenngröße TT, Maßstab 1:120, Spurweite 12mm Zugschlussbeleuchtung nachrüstbar Nicht für Kinder unter 14 Jahren geeignet. Länge über Puffer 204 mm 190g inkl. Verkaufsverpackung Dieses Produkt darf am Ende seiner Nutzungsdauer nicht über den normalen Hausmüll entsorgt werden, sondern muss an einem Sammelpunkt für Recycling von elektronischen Geräten abgegeben werden. Bitte fragen Sie bei Ihrem Händler oder der Gemeindeverwaltung nach der zuständigen Entsorgungsstelle.53,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **

Habe ich Gewinn oder Verlust gemacht?
Um festzustellen, ob du Gewinn oder Verlust gemacht hast, musst du deine Einnahmen und Ausgaben vergleichen. Wenn deine Einnahmen höher sind als deine Ausgaben, hast du Gewinn gemacht. Wenn deine Ausgaben höher sind als deine Einnahmen, hast du Verlust gemacht. **
Welcher Gewinn oder Verlust entsteht hier?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Es fehlen Angaben zu den Einnahmen und Ausgaben, um den Gewinn oder Verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff 16414:
-
Eufab 16414 Montageständer Anzahl Einstellplätze=1 Stahl SchwarzDer moderne Fahrradmontageständer ist mit einen Schnellverschluss ausgestattet mit den auch Y- und Oversize-Fahrradrahmen befestigt werden können. Das Fahrrad ist um 360 ° positionier- und fixierbar. Dies und die Höhenverstellbarkeit des Ständers ermöglichen eine perfekte Arbeitsweise direkt auf Augenhöhe mit der Sie Ihren Rücken schonen. Hohe Standfestigkeit, eine magnetische Werkzeugablage direkt am Ständer und die Möglichkeit Bewegungsabläufe wie Bremsen, Schalten, Tretlager usw. direkt zu testen zeichnen diesen stabilen Montageständer aus. Besonders platzsparend durch 4-beinigen Stativfuß, lässt sich für die Lagerung in Garage oder Keller einfach zusammenklappen.66,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Febi Bilstein Bremsbelagsatz, Scheibenbremse [Hersteller-Nr. 16414] für CitroënFebi Bilstein Bremsbelagsatz, Scheibenbremse (16414) - Technische Informationen: Bremsbelagsatz, Scheibenbremse Menge: 1 Länge [mm]: 169 Breite [mm]: 59,8 Prüfzeichen: ECE R90 APPROVED Einbauseite: Vorderachse Dicke/Stärke 1 [mm]: 18 Gewicht [kg]:...33,99 €*Versand: 6,89 €Sichere Weiterleitung zum Anbieter
-
Fahrrad-Montageständer EUFAB "EUFAB 16414 PROFI", schwarz, Kunststoff, Stahl, MontageständerFür alle Fahrräder, Max. Nutzlast: 30 kg, Höhe verstellbar: von 151-190 cm, Magnetische Werkzeugablage, leichte Handhabung, platzsparend durch 4-beinigen Stativfuß, dieser lässt sich für die Lagerung in Garage oder Keller einfach zusammenklappen, Farbe & Material: Farbbezeichnung: schwarz, Material: Kunststoff, Stahl, Maße & Gewicht: Gewicht: 7.000 g, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Englisch (EN), Französisch (FR), Italienisch (IT), Niederländisch (NL)79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Problem mit dem Radmontageständer Eufab 16414?
Es gibt mehrere Probleme, die mit dem Radmontageständer Eufab 16414 gemeldet wurden. Ein häufiges Problem ist, dass der Ständer nicht stabil genug ist und das Fahrrad während der Montage wackeln kann. Ein weiteres Problem ist, dass die Halterung nicht immer gut an das Fahrrad angepasst ist und es schwierig sein kann, das Fahrrad sicher zu befestigen. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Ähnliche Suchbegriffe für 16414
-
Neuesbad Wannenträger für Hoesch iSensi Trapez, Ausf. rechts 180x140 SW 16414Neuesbad Wannenträger für Hoesch iSensi Trapez, Ausf. rechts 180x140 Ihre Vorteile Radius aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSW16414 Länge 1770 mm Breite 1370 mm Höhe 600 mm Passend für Hoesch iSensi Trapez Gewicht 6,7 kg EAN 4029209164142 Herkunft DE715,06 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
TILLIG 16414 TT Reisezugwagen 1./2. Klasse Typ Y/B 70, ZSSK, Ep. VIArt-Nr. 16414 Reisezugwagen ZSSK Reisezugwagen 1./2. Klasse Typ Y/B 70 der ZSSK - Mit neuer Betriebsnummer - Passende Innenbeleuchtung: 08916 - passende Zugschlußbeleuchtung: 08856 Neuheit 2024 Epoche VI mit Innenbeleuchtung nachrüstbar mit Inneneinrichtung ausgestattet International verkehrend Kupplungsaufnahme und Kurzkupplungskinematik Nenngröße TT, Maßstab 1:120, Spurweite 12mm Zugschlussbeleuchtung nachrüstbar Nicht für Kinder unter 14 Jahren geeignet. Länge über Puffer 204 mm 190g inkl. Verkaufsverpackung Dieses Produkt darf am Ende seiner Nutzungsdauer nicht über den normalen Hausmüll entsorgt werden, sondern muss an einem Sammelpunkt für Recycling von elektronischen Geräten abgegeben werden. Bitte fragen Sie bei Ihrem Händler oder der Gemeindeverwaltung nach der zuständigen Entsorgungsstelle.53,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
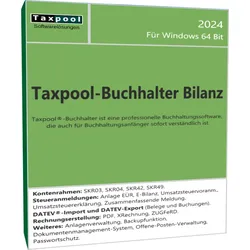
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Habe ich Gewinn oder Verlust gemacht?
Um festzustellen, ob du Gewinn oder Verlust gemacht hast, musst du deine Einnahmen und Ausgaben vergleichen. Wenn deine Einnahmen höher sind als deine Ausgaben, hast du Gewinn gemacht. Wenn deine Ausgaben höher sind als deine Einnahmen, hast du Verlust gemacht. **
-
Welcher Gewinn oder Verlust entsteht hier?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Es fehlen Angaben zu den Einnahmen und Ausgaben, um den Gewinn oder Verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.