Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Wie benutzt man Chewing Bags?
Chewing Bags werden ähnlich wie Kautabak verwendet, indem man sie in den Mund nimmt und kaut, um den Geschmack und das Nikotin freizusetzen. Man sollte darauf achten, dass man die Chewing Bags nicht schluckt, sondern sie im Mund behält und den Saft ausspuckt. Nach dem Gebrauch sollten die Chewing Bags ordnungsgemäß entsorgt werden. Es ist wichtig, die Anweisungen des Herstellers zu befolgen und die empfohlene Anzahl an Chewing Bags pro Tag nicht zu überschreiten. Es ist ratsam, vor der Verwendung von Chewing Bags mit einem Arzt zu sprechen, insbesondere wenn man gesundheitliche Bedenken hat. **
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **

Ähnliche Suchbegriffe für Chewing
Top-Angebote
Produkte zum Begriff Chewing:
-
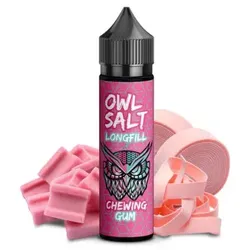
OWL Salt Chewing Gum Longfill AromaOWL Salt Chewing Gum Longfill Aroma - Der klassische Kaugummi-Geschmack für ein nostalgisches DampferlebnisEntdecken Sie den klassischen Geschmack von Kaugummi mit dem OWL Salt Chewing Gum Longfill Aroma. Dieses Aroma bringt den vertrauten, süßen und frischen Geschmack, den Sie aus Ihrer Kindheit kennen, in ein modernes Dampferlebnis. Ideal für alle, die den authentischen Geschmack von Kaugummi lieben und sich ein Stück Nostalgie ins Dampfen holen möchten.GeschmackserlebnisOWL Salt Chewing Gum fängt den typischen Kaugummi-Geschmack perfekt ein. Die süße und leicht fruchtige Note, die an die klassischen rosa Kaugummis erinnert, bringt ein angenehmes und erfrischendes Aroma, das beim Dampfen sofort Kindheitserinnerungen weckt. Der Geschmack ist nicht aufdringlich, sondern angenehm mild und rund, sodass er auch für längere Dampfsessions geeignet ist.Einfache AnwendungDas Aroma wird in einer praktischen 60 ml Chubby V3 Flasche geliefert, die 10 ml des hochkonzentrierten Aromas enthält. Für das optimale Dampferlebnis fügen Sie einfach Ihre bevorzugte Base hinzu und, falls gewünscht, NicShots. Nach dem Auffüllen gut schütteln und die Mischung reifen lassen, damit sich das Kaugummi-Aroma voll entfalten kann. Diese einfache Anwendung macht es leicht, das Aroma individuell nach den eigenen Vorlieben zu gestalten.Vielseitiger GenussOWL Salt Chewing Gum ist ideal für den täglichen Genuss oder als besondere Abwechslung zwischendurch. Es passt perfekt zu entspannten Momenten, in denen man sich an den süßen Geschmack klassischer Kaugummis erinnern möchte. Dieses Aroma ist eine hervorragende Wahl für alle, die auf der Suche nach einem süßen und leicht fruchtigen Dampferlebnis sind.OWL Salt Chewing Gum Longfill Aroma bietet einen authentischen Kaugummi-Geschmack, der süße Nostalgie und angenehme Frische in einem vereint. Mit seiner milden und doch präsenten Geschmackskomposition ist es die perfekte Wahl für alle, die den klassischen Kaugummi-Geschmack lieben und eine einfache, aber leckere Dampfalternative suchen. Holen Sie sich jetzt dieses Aroma und genießen Sie den Geschmack von Kaugummi auf eine ganz neue Art!12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **


Habe ich Gewinn oder Verlust gemacht?
Um festzustellen, ob du Gewinn oder Verlust gemacht hast, musst du deine Einnahmen und Ausgaben vergleichen. Wenn deine Einnahmen höher sind als deine Ausgaben, hast du Gewinn gemacht. Wenn deine Ausgaben höher sind als deine Einnahmen, hast du Verlust gemacht. **
Welcher Gewinn oder Verlust entsteht hier?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Es fehlen Angaben zu den Einnahmen und Ausgaben, um den Gewinn oder Verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff Chewing:
-
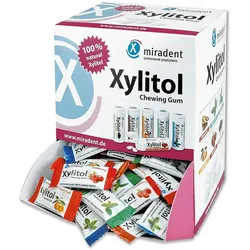
Miradent Xylitol Chewing Gum WassermeloneAnwendungsgebiet von Miradent Xylitol Chewing Gum Wassermelone miradent Xylitol Kaugmmis - Zuckerfreie Xylitol-Kaugummis für frisches Mundgefühl – 100 % Xylit, ohne Aspartam, ideal für unterwegs. Zuckerfreier Genuss für zwischendurchDie Miradent Xylitol Chewing Gum Wassermelone sind zuckerfreie Kaugummis für den täglichen Gebrauch, gesüßt zu 100 % mit natürlichem Xylitol. Erhältlich in verschiedenen Geschmacksrichtungen, bieten sie eine angenehme Möglichkeit, sich zwischendurch etwas Gutes zu gönnen – ideal nach dem Essen, unterwegs oder immer dann, wenn man sich einen frischen Geschmack wünscht.Die Kaugummis eignen sich perfekt als „kleine Zahnpflege für zwischendurch“ – besonders praktisch nach Mahlzeiten, wenn keine Zahnbürste zur Hand ist. Durch das Kauen wird der Speichelfluss angeregt, was als wohltuend empfunden werden kann und ein frisches Mundgefühl unterstützt. 100 % mit natürlichem Xylitol gesüßt Erhält die Zahnmineralisierung* Reduziert Zahnbelag** Ohne Aspartam, Sorbitol, Gluten, Laktose, Gentechnik und Zucker Vegan & ohne Titandioxid Praktisch für unterwegs – frischer Geschmack in vielen Sorten Angenehmes Kauerlebnis als „Zahnbürste für Zwischendurch“ Zuckerfreie Rezeptur für bewussten Genuss* Die positive Wirkung stellt sich bei mindestens 20-minütigem Kauen der Xylitol Kaugummis nach dem Essen oder Trinken ein. (Der Verzehr von Lebensmitteln, die anstelle von Zucker Xylit enthalten, trägt zur Erhaltung der Zahnmineralisierung bei.)** Kaugummi, der zu 100 % mit Xylitol gesüßt ist, verringert nachweislich den Zahnbelag. Starker Zahnbelag ist ein Risikofaktor für die Entstehung von Karies bei Kindern. Die positive Wirkung stellt sich ein, wenn mindestens 3x täglich nach den Mahlzeiten 2–3 g Kaugummis – zu 100 % mit Xylitol gesüßt – verzehrt werden. 1 Süßungsmittel Xylitol Deshalb Xylitol:Xylitol wird als natürlicher Zuckerausta3,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
OWL Salt Chewing Gum Longfill AromaOWL Salt Chewing Gum Longfill Aroma - Der klassische Kaugummi-Geschmack für ein nostalgisches DampferlebnisEntdecken Sie den klassischen Geschmack von Kaugummi mit dem OWL Salt Chewing Gum Longfill Aroma. Dieses Aroma bringt den vertrauten, süßen und frischen Geschmack, den Sie aus Ihrer Kindheit kennen, in ein modernes Dampferlebnis. Ideal für alle, die den authentischen Geschmack von Kaugummi lieben und sich ein Stück Nostalgie ins Dampfen holen möchten.GeschmackserlebnisOWL Salt Chewing Gum fängt den typischen Kaugummi-Geschmack perfekt ein. Die süße und leicht fruchtige Note, die an die klassischen rosa Kaugummis erinnert, bringt ein angenehmes und erfrischendes Aroma, das beim Dampfen sofort Kindheitserinnerungen weckt. Der Geschmack ist nicht aufdringlich, sondern angenehm mild und rund, sodass er auch für längere Dampfsessions geeignet ist.Einfache AnwendungDas Aroma wird in einer praktischen 60 ml Chubby V3 Flasche geliefert, die 10 ml des hochkonzentrierten Aromas enthält. Für das optimale Dampferlebnis fügen Sie einfach Ihre bevorzugte Base hinzu und, falls gewünscht, NicShots. Nach dem Auffüllen gut schütteln und die Mischung reifen lassen, damit sich das Kaugummi-Aroma voll entfalten kann. Diese einfache Anwendung macht es leicht, das Aroma individuell nach den eigenen Vorlieben zu gestalten.Vielseitiger GenussOWL Salt Chewing Gum ist ideal für den täglichen Genuss oder als besondere Abwechslung zwischendurch. Es passt perfekt zu entspannten Momenten, in denen man sich an den süßen Geschmack klassischer Kaugummis erinnern möchte. Dieses Aroma ist eine hervorragende Wahl für alle, die auf der Suche nach einem süßen und leicht fruchtigen Dampferlebnis sind.OWL Salt Chewing Gum Longfill Aroma bietet einen authentischen Kaugummi-Geschmack, der süße Nostalgie und angenehme Frische in einem vereint. Mit seiner milden und doch präsenten Geschmackskomposition ist es die perfekte Wahl für alle, die den klassischen Kaugummi-Geschmack lieben und eine einfache, aber leckere Dampfalternative suchen. Holen Sie sich jetzt dieses Aroma und genießen Sie den Geschmack von Kaugummi auf eine ganz neue Art!12,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie benutzt man Chewing Bags?
Chewing Bags werden ähnlich wie Kautabak verwendet, indem man sie in den Mund nimmt und kaut, um den Geschmack und das Nikotin freizusetzen. Man sollte darauf achten, dass man die Chewing Bags nicht schluckt, sondern sie im Mund behält und den Saft ausspuckt. Nach dem Gebrauch sollten die Chewing Bags ordnungsgemäß entsorgt werden. Es ist wichtig, die Anweisungen des Herstellers zu befolgen und die empfohlene Anzahl an Chewing Bags pro Tag nicht zu überschreiten. Es ist ratsam, vor der Verwendung von Chewing Bags mit einem Arzt zu sprechen, insbesondere wenn man gesundheitliche Bedenken hat. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Ähnliche Suchbegriffe für Chewing
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
-
Habe ich Gewinn oder Verlust gemacht?
Um festzustellen, ob du Gewinn oder Verlust gemacht hast, musst du deine Einnahmen und Ausgaben vergleichen. Wenn deine Einnahmen höher sind als deine Ausgaben, hast du Gewinn gemacht. Wenn deine Ausgaben höher sind als deine Einnahmen, hast du Verlust gemacht. **
-
Welcher Gewinn oder Verlust entsteht hier?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Es fehlen Angaben zu den Einnahmen und Ausgaben, um den Gewinn oder Verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.