Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **

Ähnliche Suchbegriffe für MoleQlar-GmbH-Moleqlar-NMN
Top-Angebote
Produkte zum Begriff MoleQlar-GmbH-Moleqlar-NMN:
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Sind Nahrungsergänzungsmittel wie zum Beispiel Resveratrol, Spendermin, Senolytika und NMN hilfreich?
Die Wirksamkeit von Nahrungsergänzungsmitteln wie Resveratrol, Spendermin, Senolytika und NMN ist umstritten. Es gibt begrenzte wissenschaftliche Beweise für ihre tatsächliche Wirksamkeit bei der Verbesserung der Gesundheit oder Verlängerung der Lebensdauer. Es ist ratsam, sich vor der Einnahme solcher Nahrungsergänzungsmittel mit einem Arzt oder Ernährungsberater zu beraten. **


Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
Top-Angebote
Produkte zum Begriff MoleQlar-GmbH-Moleqlar-NMN:
-
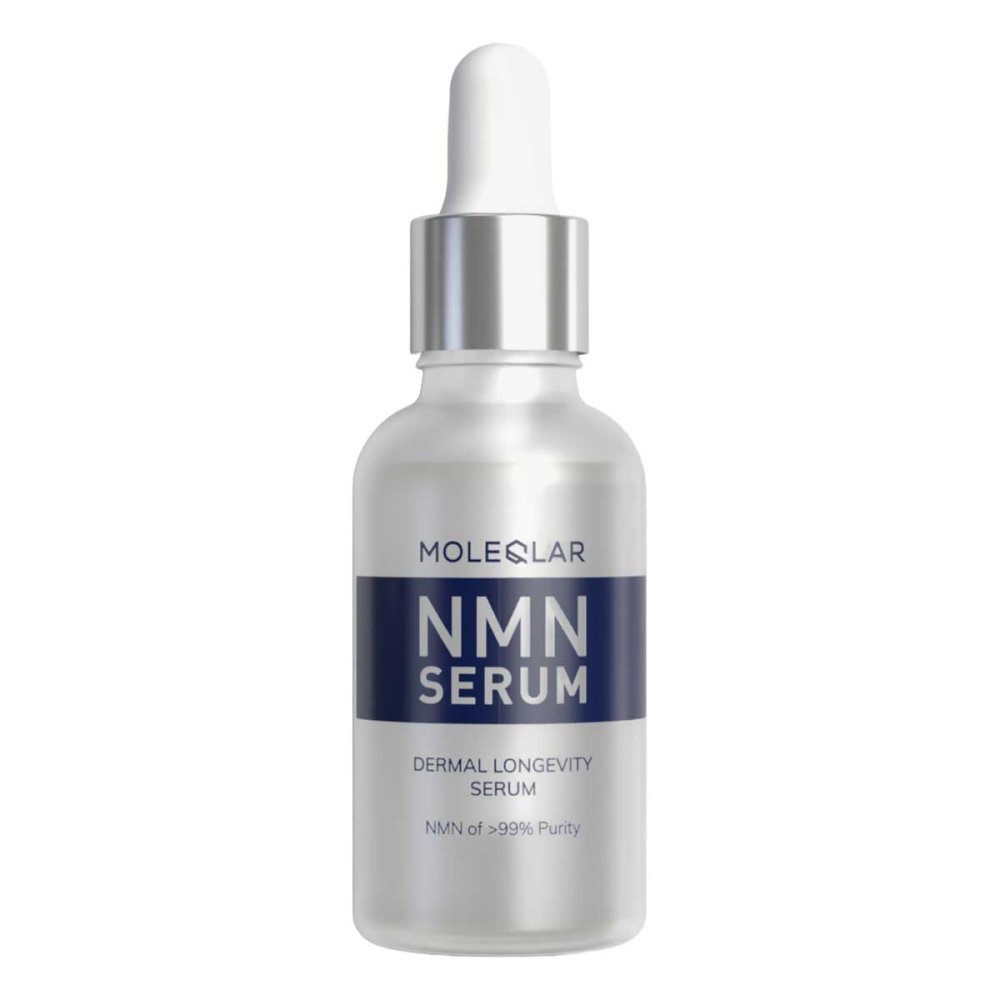
MoleQlar GmbH Moleqlar NMN Gesichtsserum 20584121Anwendungsgebiet von Moleqlar NMN GesichtsserumUnsere Longevity-Formel vereint hochreines, zertifiziertes Nicotinamid Mononukleotid (Uthever®) mit Hyaluronsäure und Aloe Barbadensis. Die Synergie der Inhaltsstoffe hydratisiert intensiv, mildert Trockenheitsfältchen optisch und stärkt die Hautbarriere – für ein ebenmäßiges, strahlendes Erscheinungsbild und ein geschmeidiges Hautgefühl. Das Serum zur täglichen Anwendung verbessert die Feuchtigkeit deiner Haut und unterstützt die hauteigene Regenerationsfähigkeit Es zielt darauf ab die sichtbaren Zeichen des Alterns zu bekämpfen. Das NMN Serum verbindet neueste Erkenntnisse aus der Langlebigkeitsforschung mit moderner Hautpflege. Die sorgfältig entwickelte Formel unterstützt den Erhalt eines jugendlichen Hautbilds und sorgt für eine effektive Aufnahme der Inhaltsstoffe – für eine sichtbare Hautverjüngung auf zellulärer Ebene. Enthalten ist hochwertiges Uthever® NMN, ein wissenschaftlich untersuchtes Molekül.Wirkstoffe / Inhaltsstoffe / ZutatenMoleqlar NMN Gesichtsserum enthält: Aloe Barbadensis-Blattsaft, Propandiol, Glycerin, Pentylen, Glykol, Natriumhyaluronat, Aqua, Nicotinamid Mononukleotid (NMN), Natriumcitrat, ZitronensäureGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Moleqlar NMN Gesichtsserum: Wir empfehlen eine tägliche Anwendung von NMN Serum im Gesicht, jeweils morgens und abends. Wenn du eine mehrstufige Hautpflegeroutine anwendest, dann solltest du das Serum im ersten Schritt anwenden. Vor der ersten Verwendung empfehlen wir einen sogenannten Patch-Test. Trage das Produkt auf ein kleines Hautareal auf und teste so die Verträglichkeit bzw. das Auftreten von etwaigen Hautreaktionen. Wenn eine unerwünschte Reaktion auftritt, dann stoppe die Verwendung des Produkts.HinweiseNMN Serum sollte am besten kühl und trocken gelagert werden. Auch aus direktem59,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterschreibt die Bilanz einer GmbH?
Die Bilanz einer GmbH wird in der Regel vom Geschäftsführer unterzeichnet. Dies ist die Person, die die GmbH nach außen vertritt und für die Geschäfte verantwortlich ist. Die Unterzeichnung der Bilanz durch den Geschäftsführer bestätigt die Richtigkeit und Vollständigkeit der darin enthaltenen Informationen. In einigen Fällen kann es auch erforderlich sein, dass die Bilanz von einem Steuerberater oder Wirtschaftsprüfer geprüft und unterzeichnet wird. Dies hängt von der Größe der GmbH und den gesetzlichen Vorschriften ab. **
-
Wer darf Bilanz für GmbH erstellen?
Wer darf Bilanz für GmbH erstellen? In Deutschland darf die Bilanz für eine GmbH grundsätzlich nur von einem Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer erstellt werden. Diese Personen verfügen über die erforderliche Qualifikation und Genehmigung, um eine ordnungsgemäße Bilanz gemäß den gesetzlichen Vorschriften zu erstellen. Die Bilanz ist ein wichtiger Bestandteil des Jahresabschlusses einer GmbH und dient der Darstellung der finanziellen Situation des Unternehmens. Durch die Beauftragung eines qualifizierten Experten wird sichergestellt, dass die Bilanz den gesetzlichen Anforderungen entspricht und ein korrektes Bild der wirtschaftlichen Lage des Unternehmens vermittelt. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Ähnliche Suchbegriffe für MoleQlar-GmbH-Moleqlar-NMN
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Sind Nahrungsergänzungsmittel wie zum Beispiel Resveratrol, Spendermin, Senolytika und NMN hilfreich?
Die Wirksamkeit von Nahrungsergänzungsmitteln wie Resveratrol, Spendermin, Senolytika und NMN ist umstritten. Es gibt begrenzte wissenschaftliche Beweise für ihre tatsächliche Wirksamkeit bei der Verbesserung der Gesundheit oder Verlängerung der Lebensdauer. Es ist ratsam, sich vor der Einnahme solcher Nahrungsergänzungsmittel mit einem Arzt oder Ernährungsberater zu beraten. **
-
Wo wird die Bilanz einer GmbH veröffentlicht?
Die Bilanz einer GmbH wird im Bundesanzeiger veröffentlicht. Dies ist ein elektronisches Veröffentlichungsorgan, in dem gesetzlich vorgeschriebene Bekanntmachungen von Unternehmen veröffentlicht werden. Die Veröffentlichung der Bilanz dient der Transparenz und ermöglicht es Gläubigern, Investoren und anderen Interessengruppen, sich über die finanzielle Situation des Unternehmens zu informieren. Die Veröffentlichungspflicht gilt für alle GmbHs, unabhängig von ihrer Größe oder Branche. Unternehmen, die ihrer Veröffentlichungspflicht nicht nachkommen, können mit Bußgeldern belegt werden. **
-
Wer muss die Bilanz einer GmbH unterschreiben?
Die Bilanz einer GmbH muss vom Geschäftsführer unterzeichnet werden. Dies ist gesetzlich vorgeschrieben und dient der Bestätigung, dass die Bilanz den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. Die Unterschrift des Geschäftsführers macht die Bilanz rechtsgültig und verbindlich. Es ist wichtig, dass die Bilanz von einer unabhhängigen Person wie einem Steuerberater oder Wirtschaftsprüfer geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. Letztendlich trägt der Geschäftsführer die Verantwortung für die Richtigkeit der Bilanz und haftet im Falle von Fehlern oder Unregelmäßigkeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.