Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Was bedeutet "pius" auf Latein?
"Pius" bedeutet auf Latein "fromm" oder "fromm und gerecht". Es wird oft verwendet, um eine Person zu beschreiben, die besonders religiös oder tugendhaft ist. In der römischen Geschichte wurde der Titel "Pius" auch manchmal an Kaiser verliehen, um ihre Frömmigkeit und Loyalität zu betonen. **
Hat der sogenannte Papst Pius XII. mit den damaligen Nationalsozialisten zusammengearbeitet?
Es gibt unterschiedliche Meinungen und Kontroversen darüber, ob Papst Pius XII. während des Zweiten Weltkriegs mit den Nationalsozialisten zusammengearbeitet hat. Einige argumentieren, dass er zu wenig getan hat, um die Judenverfolgung zu stoppen, während andere behaupten, dass er heimlich Widerstand geleistet hat. Die genaue Natur der Beziehung zwischen Pius XII. und den Nationalsozialisten bleibt Gegenstand der Debatte. **
Ähnliche Suchbegriffe für Pius
Top-Angebote
Produkte zum Begriff Pius:
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gibt es noch echte Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942?
Es gibt keine bekannten echten Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942. Obwohl es einige Aufzeichnungen von späteren Weihnachtsansprachen des Papstes gibt, gibt es keine verlässlichen Aufzeichnungen aus dieser speziellen Zeit. Es gibt jedoch schriftliche Aufzeichnungen und Berichte über den Inhalt der Ansprache. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
Top-Angebote
Produkte zum Begriff Pius:
-
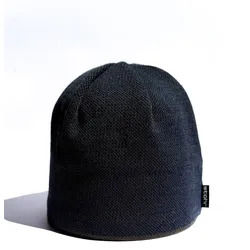
Stöhr Pius MützeStöhr Pius Mütze Die Stöhr Pius Mütze ist ein stilvolles Accessoire für kalte Tage. Mit ihrem modernen Pixelmuster setzt sie modische Akzente, während das weiche Innenfleece für angenehme Wärme und hohen Tragekomfort sorgt. Dank des elastischen Materials passt sich die Unisex-Mütze optimal an und ist damit für unterschiedliche Kopfgrößen geeignet. Leicht und funktional begleitet sie dich zuverlässig durch die Winterzeit. Details: Modernes Pixelmuster im Strickdesign Weiches Innenfleece für Wärme und Komfort Elastisches Material für gute Passform Unisex tragbar für Damen und Herren Leicht und angenehm zu tragen Technische Daten: Material: 50 % Wolle, 50 % Polyacryl + 100 % Polyester (Fleece) Gewicht: ca. 75 g Lieferumfang: 1 Stöhr Pius Mütze24,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "pius" auf Latein?
"Pius" bedeutet auf Latein "fromm" oder "fromm und gerecht". Es wird oft verwendet, um eine Person zu beschreiben, die besonders religiös oder tugendhaft ist. In der römischen Geschichte wurde der Titel "Pius" auch manchmal an Kaiser verliehen, um ihre Frömmigkeit und Loyalität zu betonen. **
-
Hat der sogenannte Papst Pius XII. mit den damaligen Nationalsozialisten zusammengearbeitet?
Es gibt unterschiedliche Meinungen und Kontroversen darüber, ob Papst Pius XII. während des Zweiten Weltkriegs mit den Nationalsozialisten zusammengearbeitet hat. Einige argumentieren, dass er zu wenig getan hat, um die Judenverfolgung zu stoppen, während andere behaupten, dass er heimlich Widerstand geleistet hat. Die genaue Natur der Beziehung zwischen Pius XII. und den Nationalsozialisten bleibt Gegenstand der Debatte. **
-
Gibt es noch echte Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942?
Es gibt keine bekannten echten Audioaufzeichnungen der Weihnachtsansprache von Pius XII. aus dem Jahr 1942. Obwohl es einige Aufzeichnungen von späteren Weihnachtsansprachen des Papstes gibt, gibt es keine verlässlichen Aufzeichnungen aus dieser speziellen Zeit. Es gibt jedoch schriftliche Aufzeichnungen und Berichte über den Inhalt der Ansprache. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Ähnliche Suchbegriffe für Pius
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Wie kann die Umsatzanalyse dabei helfen, das Kaufverhalten der Kunden zu verstehen und die Umsatzentwicklung zu prognostizieren?
Die Umsatzanalyse ermöglicht es, vergangene Verkaufsdaten zu analysieren und Muster im Kaufverhalten der Kunden zu erkennen. Durch die Identifizierung von Trends und Mustern können zukünftige Umsatzprognosen erstellt werden. Auf dieser Grundlage können gezielte Marketingstrategien entwickelt werden, um das Kaufverhalten der Kunden positiv zu beeinflussen und die Umsatzentwicklung zu steigern. **
-
Wie werden in der Erfolgsrechnung Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln?
In der Erfolgsrechnung werden die Einnahmen und Ausgaben eines Unternehmens gegenübergestellt, um den Gewinn oder Verlust zu ermitteln. Dabei werden die Umsatzerlöse den Aufwendungen gegenübergestellt, um die Differenz zu berechnen. Ein positives Ergebnis zeigt einen Gewinn, ein negatives Ergebnis einen Verlust an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.