Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.34,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
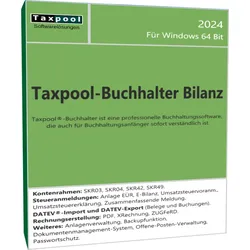
Taxpool Buchhalter BilanzTaxpool-Buchhalter Bilanz Taxpool-Buchhalter Bilanz Zielgruppe Die Zielgruppe für den Taxpool-Buchhalter Bilanz umfasst Unternehmen, die zur Bilanzierung verpflichtet sind, sowie Unternehmen, die nach dem Prinzip der Einnahmen-Überschussrechnung buchen. Beschreibung Der Taxpool-Buchhalter ist eine professionelle Buchhaltungssoftware, die auch für Buchhaltungsanfänger sofort verständlich ist. Das Programm wurde speziell für eine leichte Bedienbarkeit optimiert. Sowohl die Eingabemasken als auch die Auswertungen sind für den Benutzertyp 'Anfänger' oder 'Profi' einstellbar. Es können beliebig viele Mandanten verwaltet werden, und die Kontenrahmen SKR03, SKR04, SKR42, SKR49 sind im Programm bereits vorhanden. Mit der integrierten Elster-Schnittstelle lassen sich die wichtigsten Steueranmeldungen (Anlage EÜR, E-Bilanz [nur in der Bilanzversion], Umsatzsteuervoranmeldung, Umsatzsteuererklär...999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modul 4-12v Mikrofon Vorverstärkte Gewinn TrimmerMini-Mikrofon fr Kameras oder andere Zwecke. Mit dem Monitor oder DVR kombiniert werden. Einer der wenigen kommerziell mit Trimmer zur Einstellung der Verstrkung. Breites Angebot von 4 bis 14 Volt (empfohlen 9-12V). Box mit schtzenden Klebestreifen (ideal fr Paste an einen Recorder oder remote). FEATURES - 4 Spannung - 14V - Verbrauch 5mA - 60mA - Empfindlichkeit 200mA - Frequenzbereich 50-10000Hz - Spannung max. 5V Ausgang5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pro-Line Öl-Verlust-StopÖl-Verlust-Stop regeneriert Gummi- und Kunststoff-Motordichtungen (z.B. Wellendichtringe, Ventilschaftdichtungen).Reduziert den Ölverbrauch über Kolbenringe (durch gleich bleibende Viskosität) und über Ventilführungen (durch regenerierte Dichtungen). Verhindert blaurauchenden Auspuffqualm. Gleicht Viskositätsabfall aus und dämpft Motorgeräusche. Für alle Benzin- und Dieselmotoren mit und ohne Dieselpartikelfilter (DPF) geeignet. Mischbar mit allen handelsüblichen Motorölen. 1 l ausreichend für 15 l Motorenöl. Dichtwirkung tritt nach ca. 600 - 800 km ein.34,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Sanitärreiniger Arcora Bilanz Citrus 10 L mit Frischeduft Sanitärunterhaltsreiniger auf SäurebasisSchnell wirkender Sanitärunterhaltsreiniger auf Säurebasis mit Citrusduft, der mühelos Kalkrückstände, Kalkseifen, Urinstein, kalkgebundene Fette, Rost und Fettver- schmutzungen entfernt. Sehr gute Materialverträglichkeit, trocknet schnell und streifenfrei. Anwendbar auf allen säure- und wasserfesten Materialien, Flächen und Gegenständen im Sanitärbereich, wie z.B. Wand-/ Bodenfliesen, Waschbecken, WC-Becken, Urinale aus Keramik, Porzellan und Edelstahl. Nicht anzuwenden auf säure- empfindlichen Oberflächen wie Marmor, Granit, Kalkstein u. Ä. Weitere Informationen zur Anwendung finden Sie im Produktdatenblatt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage. RESTPOSTEN! Abverkauf nur solange der Vorrat reicht!32,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.