Domain gesamtumsatz.de kaufen?
Wir ziehen mit dem Projekt
gesamtumsatz.de um.
Sind Sie am Kauf der Domain
gesamtumsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gesamtumsatz.de kaufen?
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wie erstelle ich eine Gewinn-Verlust-Rechnung für mein Unternehmen? Was sind die wichtigsten Bestandteile einer Gewinn-Verlust-Rechnung und wie interpretiere ich die Ergebnisse?
Um eine Gewinn-Verlust-Rechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Die wichtigsten Bestandteile sind Umsatzerlöse, Kosten, Gewinn/Verlust und Steuern. Die Ergebnisse werden interpretiert, indem der Gewinn oder Verlust des Unternehmens analysiert wird, um die finanzielle Gesundheit und Rentabilität zu bewerten. **
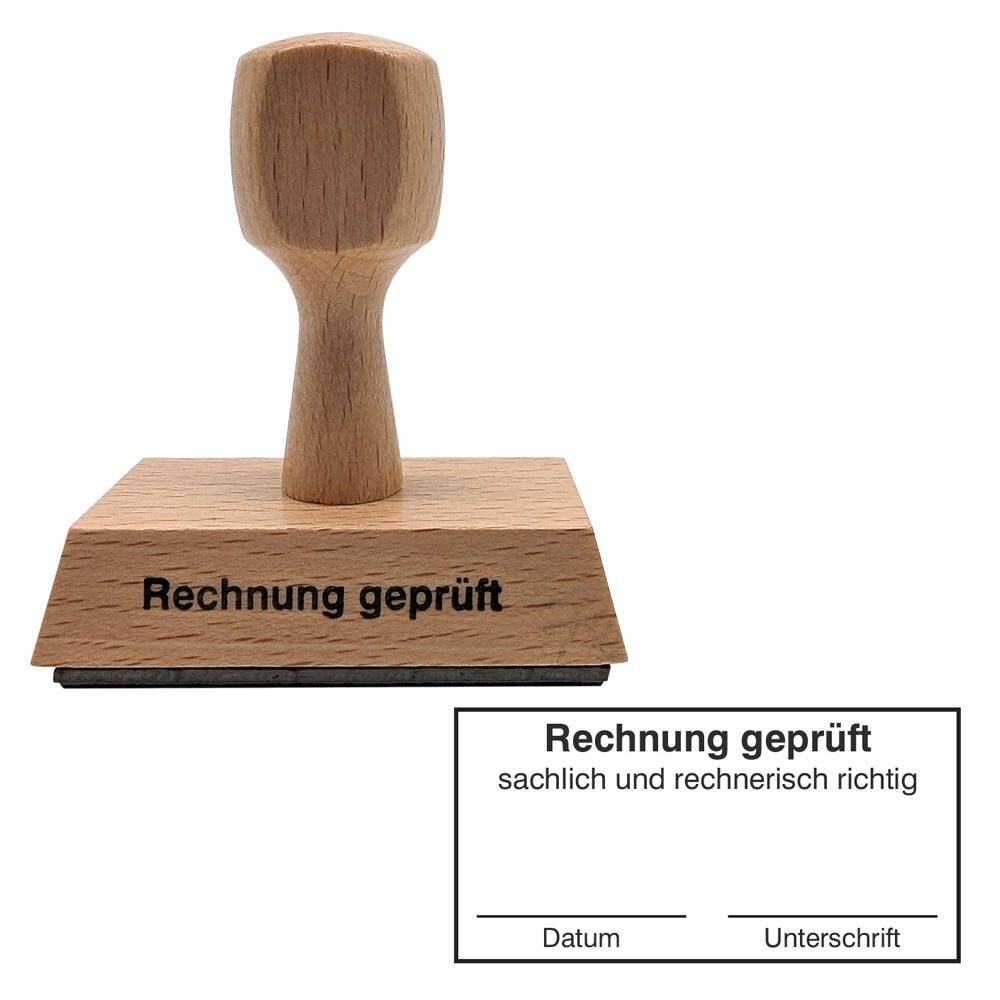
Ähnliche Suchbegriffe für Neutral-Textstempel-Rechnung-geprüft
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-Rechnung-geprüft:
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Wie erstellt man eine Gewinn-Verlust-Rechnung für ein Unternehmen? Was sind die wichtigsten Bestandteile einer Gewinn-Verlust-Rechnung und wie beeinflussen sie die finanzielle Gesundheit eines Unternehmens?
Um eine Gewinn-Verlust-Rechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Die wichtigsten Bestandteile sind Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern. Diese Zahlen geben Aufschluss über die Rentabilität und Liquidität des Unternehmens und können bei der Entscheidungsfindung und Planung helfen. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und wie wirken sich diese auf die Bilanz und Gewinn-und-Verlust-Rechnung aus?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung verwenden. Die Wahl der Methode beeinflusst die Höhe der Abschreibungskosten in der Gewinn-und-Verlust-Rechnung und den Wert des Anlagevermögens in der Bilanz. Die verschiedenen Abschreibungsmethoden haben unterschiedliche Auswirkungen auf den Gewinn und das Eigenkapital des Unternehmens. **
-
Wer macht Einnahmen Ausgaben Rechnung?
Wer macht Einnahmen Ausgaben Rechnung? Die Einnahmen-Ausgaben-Rechnung wird in der Regel von Selbstständigen, Freiberuflern und Kleinunternehmern erstellt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu erhalten und die Gewinne oder Verluste zu ermitteln. Die Einnahmen-Ausgaben-Rechnung umfasst alle Einnahmen und Ausgaben eines bestimmten Zeitraums und wird in der Regel am Ende eines Geschäftsjahres erstellt. Es ist wichtig, die Einnahmen-Ausgaben-Rechnung regelmäßig zu führen, um die finanzielle Gesundheit des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
Wie können Unternehmen ihre CO2-Bilanz verbessern und CO2-neutral agieren?
Unternehmen können ihre CO2-Bilanz verbessern, indem sie Energieeffizienzmaßnahmen umsetzen, erneuerbare Energien nutzen und ihre Lieferketten optimieren. Zudem können sie CO2-Kompensationen durch Aufforstungsprojekte oder den Kauf von CO2-Zertifikaten in Betracht ziehen. Eine transparente Kommunikation über die eigenen Klimaschutzmaßnahmen und -ziele ist ebenfalls wichtig, um das Bewusstsein für nachhaltiges Handeln zu stärken. **
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-Rechnung-geprüft:
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie erstelle ich eine Gewinn-Verlust-Rechnung für mein Unternehmen? Was sind die wichtigsten Bestandteile einer Gewinn-Verlust-Rechnung und wie interpretiere ich die Ergebnisse?
Um eine Gewinn-Verlust-Rechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Die wichtigsten Bestandteile sind Umsatzerlöse, Kosten, Gewinn/Verlust und Steuern. Die Ergebnisse werden interpretiert, indem der Gewinn oder Verlust des Unternehmens analysiert wird, um die finanzielle Gesundheit und Rentabilität zu bewerten. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Wie erstellt man eine Gewinn-Verlust-Rechnung für ein Unternehmen? Was sind die wichtigsten Bestandteile einer Gewinn-Verlust-Rechnung und wie beeinflussen sie die finanzielle Gesundheit eines Unternehmens?
Um eine Gewinn-Verlust-Rechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Die wichtigsten Bestandteile sind Umsatzerlöse, Betriebskosten, Abschreibungen, Zinsen und Steuern. Diese Zahlen geben Aufschluss über die Rentabilität und Liquidität des Unternehmens und können bei der Entscheidungsfindung und Planung helfen. **
Ähnliche Suchbegriffe für Neutral-Textstempel-Rechnung-geprüft
-
Wöltje, Jörg: Schnelleinstieg Unternehmensbewertung und FinanzkennzahlenSchnelleinstieg Unternehmensbewertung und Finanzkennzahlen , Ob Unternehmensnachfolge, Kauf oder Verkauf von Unternehmen/Unternehmensteilen, Kreditwürdigkeitsprüfung, Fusion oder Sanierung - die Anlässe für eine Unternehmensbewertung sind zahlreich. Dieses Buch zeigt anhand von vielen Beispielen die geläufigsten Verfahren der Unternehmensbewertung, wie Substanzwert-, Ertragswert-, Discounted Cashflow- und Multiplikator-Verfahren. Außerdem erläutert der Autor Finanzkennzahlen, die zur Plausibilisierung der Unternehmensbewertung eingesetzt werden können. Sie erfahren, was Sie beachten müssen, wie Sie Daten analysieren und Bewertungsfehler vermeiden. Inhalte: Überblick über die Verfahren zur Unternehmensbewertung: Substanzwertverfahren, Ertragswertverfahren, Free-Cashflow-Verfahren, Adjusted-Present-Value-Verfahren,Total-Cashflow-Verfahren, Equity-Verfahren, Multiplikator-Verfahren Vorgehensweisen, Einsatz und Praxisbeispiele der unterschiedlichen Bewertungsverfahren Wichtige Formeln für die Unternehmensbewertung Hilfreiche Finanzkennzahlen und ihre Anwendung: Ergebniskennzahlen, Pro-forma-Kennzahlen, Rentabilitätskennzahlen, Margen-Kennzahlen, Cashflow-Kennzahlen, Kennzahlen zur Vermögensstruktur, Liquiditätskennzahlen, Finanzstrukturkennzahlen Kennzahlen zur wertorientierten Unternehmenssteuerung , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20210125, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 374, Keyword: Bewertungsverfahren; Finanzkennzahlen; Geschäftsbericht; Jahresabschlussanalyse; Kennzahlen; Unternehmensbewertung; Unternehmensnachfolge; Unternehmenssteuerung; Verfahren zur Unternehmensbewertung; wertorientierte Unternehmenssteuerung, Fachschema: Unternehmensbewertung, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 244, Breite: 172, Höhe: 22, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648147221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und wie wirken sich diese auf die Bilanz und Gewinn-und-Verlust-Rechnung aus?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung verwenden. Die Wahl der Methode beeinflusst die Höhe der Abschreibungskosten in der Gewinn-und-Verlust-Rechnung und den Wert des Anlagevermögens in der Bilanz. Die verschiedenen Abschreibungsmethoden haben unterschiedliche Auswirkungen auf den Gewinn und das Eigenkapital des Unternehmens. **
-
Wer macht Einnahmen Ausgaben Rechnung?
Wer macht Einnahmen Ausgaben Rechnung? Die Einnahmen-Ausgaben-Rechnung wird in der Regel von Selbstständigen, Freiberuflern und Kleinunternehmern erstellt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu erhalten und die Gewinne oder Verluste zu ermitteln. Die Einnahmen-Ausgaben-Rechnung umfasst alle Einnahmen und Ausgaben eines bestimmten Zeitraums und wird in der Regel am Ende eines Geschäftsjahres erstellt. Es ist wichtig, die Einnahmen-Ausgaben-Rechnung regelmäßig zu führen, um die finanzielle Gesundheit des Unternehmens zu überwachen und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie kann man Gewinn und Verlust in einem Unternehmen berechnen und welche Rolle spielt die Gewinn-Verlust-Rechnung bei der Finanzplanung?
Gewinn wird berechnet, indem man die Gesamteinnahmen eines Unternehmens von den Gesamtausgaben abzieht. Verlust entsteht, wenn die Ausgaben höher sind als die Einnahmen. Die Gewinn-Verlust-Rechnung ist entscheidend für die Finanzplanung, da sie Aufschluss über die finanzielle Situation des Unternehmens gibt und als Grundlage für zukünftige Entscheidungen dient. **
-
Wie können Unternehmen ihre CO2-Bilanz verbessern und CO2-neutral agieren?
Unternehmen können ihre CO2-Bilanz verbessern, indem sie Energieeffizienzmaßnahmen umsetzen, erneuerbare Energien nutzen und ihre Lieferketten optimieren. Zudem können sie CO2-Kompensationen durch Aufforstungsprojekte oder den Kauf von CO2-Zertifikaten in Betracht ziehen. Eine transparente Kommunikation über die eigenen Klimaschutzmaßnahmen und -ziele ist ebenfalls wichtig, um das Bewusstsein für nachhaltiges Handeln zu stärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.